Domain r-i-o.de kaufen?
Wir ziehen mit dem Projekt
r-i-o.de um.
Sind Sie am Kauf der Domain
r-i-o.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain r-i-o.de kaufen?
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **

Ähnliche Suchbegriffe für Dispositionskredit
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
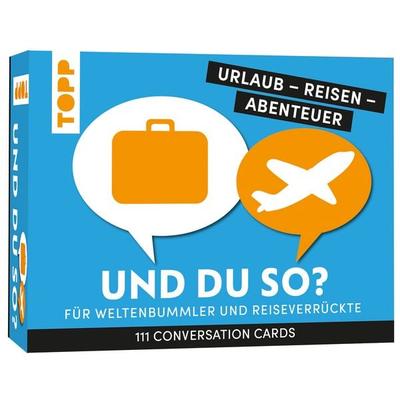
Urlaub - Reisen - Abenteuer: Und du so?Die Fragebox Für Unterhaltsame Abende: 111 Fragen Rund Um Urlaub, Reisen Und Abenteuer! Mit Dieser Box Wird Jedes Get-together Zum Garantierten Erfolg: Ob Zusammenkommen Mit Freunden, Datenight, Vereinstreffen Oder Team-building In Der Firma – Mit...14,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Raum. Zeit. Kultur, Fachbücher von Architektur Forum OstschweizUm den Diskurs über lokale Baukultur in der Schweiz zu fördern, hat der Herausgeber, das Architektur Forum Ostschweiz, eine Artikelserie angeregt, die zunächst in der regionalen Tagespresse erschienen ist und nun in der Publikation gebündelt und ergänzt um übergeordnete Essays Themen wie regionales Bauen oder Bauen in den Alpen vertieft behandelt. Vorgestellt werden diskussionswürdige Bauten, Landschafts- und Ortsplanungen, die in den Kantonen Schaffhausen, Thurgau, St. Gallen, beider Appenzell, Glarus, Graubünden sowie im Fürstentum Liechtenstein realisiert wurden: etwa der Trutg dil Flem in Flims, die Überbauung Chantun Sur in Pontresina, das Kantonsspital in St. Gallen oder das neue Gipfelgebäude auf dem Chäserrugg. In der Publikation wird deren baukulturelle Bedeutung untersucht - im Zentrum steht die Bedeutung des einzelnen Projektes für die Gesellschaft.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **
Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
Darf die Sparkasse den Dispositionskredit trotz Hartz 4 kündigen?
Ja, die Sparkasse darf den Dispositionskredit auch bei Hartz 4 kündigen, wenn die vereinbarten Bedingungen nicht eingehalten werden. Die Kündigung kann beispielsweise erfolgen, wenn der Kreditnehmer seine finanziellen Verpflichtungen nicht mehr erfüllen kann oder wenn sich seine finanzielle Situation verschlechtert. **
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
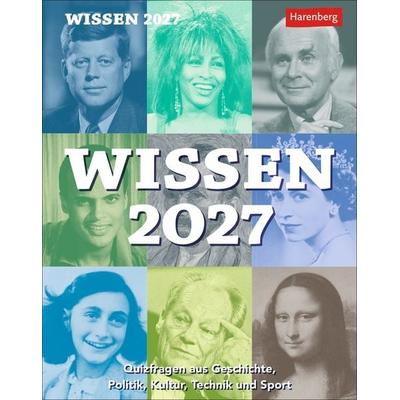
Wissen Tagesabreißkalender 2027 - Quizfragen aus Geschichte, Politik, Kultur, Technik und Sport- Jeden Tag Ein Bisschen Schlauer: Unser Wissenskalender Mit Spannenden Fragen Aus Allen Wichtigen Bereichen- Welche Antwort Ist Richtig? Was Passt Nicht Dazu? Welche Worte Fehlen Im Text? Täglich Andere Rätsel Lösen Und Spielerisch Die Grauen...13,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie - Kultur - Geschichte, FachbücherDas Fachbuch "Chemie - Kultur - Geschichte" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Chemie, Kultur und Geschichte. Es beleuchtet, wie Chemie oft als isolierte Disziplin wahrgenommen wird, während sie in Wirklichkeit eng mit kulturellen und historischen Aspekten verwoben ist. Der Autor Hans-Werner Schütt thematisiert die Entwicklung der Chemie von einem Alltagswissen hin zu einer komplexen Wissenschaft, die für das tägliche Leben von entscheidender Bedeutung ist. Das Buch zielt darauf ab, die Chemie in ihrer kulturellen und historischen Dimension zu erfassen und als Teil der Kulturgeschichte zu vermitteln. Darüber hinaus werden auch Beiträge zur Physik-, Biologie- und Technikgeschichte präsentiert, um den Ansatz der Wissenschaftskulturgeschichte umfassend zu dokumentieren. Mit 434 Seiten bietet das Werk eine fundierte Grundlage für alle, die sich für die Verknüpfungen zwischen diesen Disziplinen interessieren.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Urlaub - Reisen - Abenteuer: Und du so?Die Fragebox Für Unterhaltsame Abende: 111 Fragen Rund Um Urlaub, Reisen Und Abenteuer! Mit Dieser Box Wird Jedes Get-together Zum Garantierten Erfolg: Ob Zusammenkommen Mit Freunden, Datenight, Vereinstreffen Oder Team-building In Der Firma – Mit...14,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
-
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **
-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
Ähnliche Suchbegriffe für Dispositionskredit
-
Raum. Zeit. Kultur, Fachbücher von Architektur Forum OstschweizUm den Diskurs über lokale Baukultur in der Schweiz zu fördern, hat der Herausgeber, das Architektur Forum Ostschweiz, eine Artikelserie angeregt, die zunächst in der regionalen Tagespresse erschienen ist und nun in der Publikation gebündelt und ergänzt um übergeordnete Essays Themen wie regionales Bauen oder Bauen in den Alpen vertieft behandelt. Vorgestellt werden diskussionswürdige Bauten, Landschafts- und Ortsplanungen, die in den Kantonen Schaffhausen, Thurgau, St. Gallen, beider Appenzell, Glarus, Graubünden sowie im Fürstentum Liechtenstein realisiert wurden: etwa der Trutg dil Flem in Flims, die Überbauung Chantun Sur in Pontresina, das Kantonsspital in St. Gallen oder das neue Gipfelgebäude auf dem Chäserrugg. In der Publikation wird deren baukulturelle Bedeutung untersucht - im Zentrum steht die Bedeutung des einzelnen Projektes für die Gesellschaft.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bürstenbogen V a r i oBürstenbogen V a r i o Bürstenbogen V a r i o Kompatibel mit den Poles und Bürsten aus dem QLEEN Sortiment. Robust und universell einsetzbar. Perfekt für die Reinigung schwer erreichbarer Objektbereiche. Gelenk in 30° Schritten um 180° drehbar. Bürstenhalter vertikal verstellbar Lieferumfang: • Bürstenbogen mit 5 Power-Düsen und Vario-Gelenk Material: Aluminium Artikelnummer QLEEN: 71037 Produktbeschreibung & wichtige Hinweise QLEEN - Bürstenbogen mit 5 Power-Düsen und V a r i o-Gelenk Um Ihr bestehendes System zu erweitern QLEEN-Katalog ansehen QLEEN Besser als Sauber QLEEN Glas- und Fassadenreiniger kennen und schätzen das QLEEN-System seit Jahren. Es ist das bereits 2005 mit dem Europäischen Innovationspreis ausgezeichnete Original. Unter dem geschützten Markennamen „QLEEN – Pure Water Cleaning-Systems“285,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Große Leder-Wochenendtasche für Reisen und AbenteuerDiese geräumige Leder-Wochenendtasche ist der perfekte Begleiter für Ihre Abenteuer. Mit ihrem eleganten Aussehen und robusten Materialien ist sie ein Must-have für jeden Reisenden.MerkmaleGeräumiges Innenleben für all Ihre ReiseutensilienHergestellt aus hochwertigem, ungebleichtem LederIdeal für sowohl Männer als auch FrauenVerwenden Sie diese Tasche für ein Wochenende, eine Geschäftsreise oder einfach als stilvolle Handtasche. Sie bietet ausreichend Platz, ohne auf Stil zu verzichten.SpezifikationenAbmessungen: 52 x 22 x 38 cmGewicht: 1.62 kgMaterial: Echtes LederGut zu wissenIdeal für jeden AnlassPerfekt für abenteuerlustige ReisendeMit dieser Wochenendtasche sind Sie immer auf Ihr nächstes Abenteuer vorbereitet, mit Stil und Funktionalität.344,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **
-
Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
-
Darf die Sparkasse den Dispositionskredit trotz Hartz 4 kündigen?
Ja, die Sparkasse darf den Dispositionskredit auch bei Hartz 4 kündigen, wenn die vereinbarten Bedingungen nicht eingehalten werden. Die Kündigung kann beispielsweise erfolgen, wenn der Kreditnehmer seine finanziellen Verpflichtungen nicht mehr erfüllen kann oder wenn sich seine finanzielle Situation verschlechtert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.